
تحلیل پژوهشگاه نیرو از تحول سیاست تجدیدپذیرها در چین
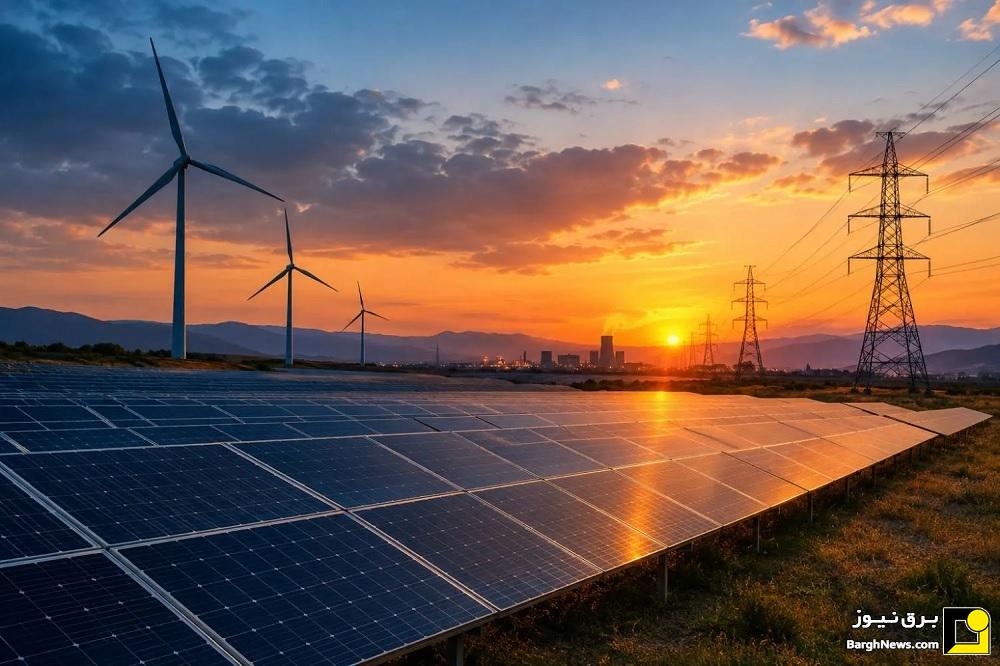
به گزارش برق نیوز، تعیین اهداف مشخص برای توان تضمینشده منابع بادی و خورشیدی، نقشآفرینی ذخیرهسازی و مشارکت در تأمین بار اوج، نشان میدهد که ارزیابی تجدیدپذیرها در حال عبور از سنجش صرف ظرفیت به بررسی قابلیت اتکای آنهاست؛ تغییری که میتواند برای سیاستگذاری انرژی و طراحی پروژههای تجدیدپذیر در ایران نیز درسآموز باشد.
سیاستگذاری انرژیهای تجدیدپذیر در چین، بهعنوان بزرگترین بازار جهان در این حوزه، در سال ۲۰۲۶ وارد مرحله تازهای شده است. برنامه توسعه انرژیهای تجدیدپذیر چین در دوره پانزدهم برنامه پنجساله (۲۰۲۶ تا ۲۰۳۰)، در کنار اهداف توسعه ظرفیت و تولید برق، بر افزایش توانایی منابع بادی و خورشیدی برای مشارکت قابلاتکا در تأمین بار شبکه تأکید میکند.
این رویکرد، یک پیام مهم برای سیاستگذاران و فعالان صنعت انرژی دارد: ظرفیت نصبشده همچنان شاخصی ضروری است، اما برای ارزیابی ارزش واقعی توسعه تجدیدپذیرها کافی نیست. پرسش مکمل این است که این ظرفیت در ساعات بحرانی مصرف، با چه سطحی از اطمینان میتواند به تأمین برق کمک کند؟
«توان تضمینشده» چیست؟
در برنامه چین، شاخصی با عنوان Average Confidence Output مطرح شده است که میتوان آن را «میانگین توان تضمینشده» نامید. این شاخص، توان تضمینشده تولید برق بادی و خورشیدی، با احتساب ذخیرهسازی مستقر در سمت تولید، را در دورههای تعیینشده تأمین برق و در سطح اطمینان ۹۵ درصد، نسبت به ظرفیت نصبشده میسنجد.
بنابراین، این شاخص نه ضریب ظرفیت سالانه است و نه سهم انرژی تولیدشده از کل برق مصرفی. همچنین نباید آن را معادل کمترین خروجی لحظهای نیروگاه در تمام شرایط دانست. منظور، توان قابل تضمین در دورههای بحرانی مشخصشده در چارچوب ارزیابی است.
تفاوت این شاخص با ارزیابی صرفاً مبتنی بر ظرفیت نصبشده را میتوان با یک مثال روشن کرد: نیروگاه خورشیدی ممکن است در ساعات میانی روز تولید قابلتوجهی داشته باشد، اما در اوج مصرف شبانه، بدون ذخیرهسازی یا منبع مکمل، توان مستقیمی برای تأمین بار فراهم نمیکند. در مقابل، یک سامانه ترکیبی خورشیدی و ذخیرهسازی میتواند بخشی از انرژی تولیدشده در روز را به ساعات نیاز منتقل کند. البته میزان این مشارکت به ظرفیت و مدت ذخیرهسازی، الگوی بار، شرایط بهرهبرداری و روش محاسبه توان تضمینشده بستگی دارد.
هدف ۸ درصدی چین چه معنایی دارد؟
برنامه توسعه انرژیهای تجدیدپذیر چین برای سال ۲۰۳۰، سه هدف مرتبط با قابلیت اتکای تأمین برق تعیین کرده است:
میانگین ملی توان تضمینشده بادی و خورشیدی، با احتساب ذخیرهسازی مستقر در سمت تولید، به ۸ درصد برسد؛ این مقدار برای بادی حدود ۱۱ درصد و برای خورشیدی حدود ۶ درصد هدفگذاری شده است.
سهم برق بادی و خورشیدی، با احتساب ذخیرهسازی متناظر، در اوج مصرف عصرگاهی تابستان و زمستان از ۲۰ درصد فراتر رود.
در دوره پانزدهم برنامه پنجساله، بیش از ۳۰۰ گیگاوات ظرفیت جدید تأمین قابلاتکای بار در اوج از محل تجدیدپذیرها و ذخیرهسازیهای متناظر ایجاد شود.
این اهداف در کنار هدف افزایش ظرفیت نصبشده مطرح شدهاند و نشان میدهند که سیاستگذاری چین در پی پیوند دادن توسعه سریع تجدیدپذیرها با قابلیت اتکای بیشتر شبکه است.
نکته مهم آن است که هدف ۸ درصد، میانگین ملی است و نباید آن را بهعنوان حداقل توان تضمینشده تمام نیروگاهها تفسیر کرد. در مقابل، برنامه برای نیروگاههای متمرکز جدید بادی و خورشیدی، هدف مشخصتری تعیین کرده است: توان تضمینشده این پروژهها اصولاً نباید کمتر از ۱۰ درصد باشد و پروژههای واجد شرایط به دستیابی به مقادیر بیش از ۲۰ درصد تشویق میشوند. این تفکیک نشان میدهد که چین، علاوه بر هدفگذاری در سطح کلان، در حال وارد کردن معیارهای قابلیت اتکا به طراحی و توسعه پروژههای جدید نیز هست.
ذخیرهسازی و ترکیب فناوریها؛ از ملاحظات جانبی تا عوامل تعیینکننده ارزش پروژه
وقتی ارزش یک نیروگاه فقط بر مبنای ظرفیت نصبشده یا انرژی سالانه آن سنجیده شود، نقش ذخیرهسازی در بسیاری از پروژهها ممکن است به یک هزینه اضافی تقلیل پیدا کند. اما اگر توانایی تأمین بار در ساعات بحرانی نیز معیار ارزیابی باشد، ارزش اقتصادی ذخیرهسازی به میزان مشارکت آن در تأمین برق قابلاتکا وابسته خواهد شد.
این تغییر به معنای آن نیست که ذخیرهسازی در تمام پروژهها الزاماً اقتصادی است یا یک مدت مشخص، مثلاً چهار ساعت، برای همه شرایط کفایت میکند. انتخاب فناوری و مدت ذخیرهسازی باید بر اساس منحنی بار، طول دوره اوج، هزینه سرمایهگذاری، بازده رفتوبرگشت، عمر تجهیز، فرصتهای درآمدی و ارزش قابلیت اتکای ایجادشده انجام شود.
در این چارچوب، ترکیب منابع بادی و خورشیدی نیز اهمیت بیشتری پیدا میکند. تفاوت الگوی زمانی تولید این دو منبع میتواند در برخی مناطق به کاهش نوسانات و بهبود قابلیت تأمین بار کمک کند. بااینحال، مکمل بودن باد و خورشید باید با دادههای واقعی و تحلیل زمانی منابع و بار اثبات شود؛ زیرا این مکمل بودن در همه مناطق و همه ساعات یکسان نیست.
در کنار این موارد، برنامه چین بر ارتقای سازگاری نیروگاههای تجدیدپذیر با شبکه تأکید دارد. قابلیتهایی مانند پشتیبانی ولتاژ و فرکانس و تأمین اینرسی در مناطق و شرایط مشخص میتوانند اهمیت ویژهای داشته باشند. این قابلیتها باید متناسب با نیاز شبکه و الزامات اتصال تعریف شوند و نباید بدون بررسی فنی به الزام یکسان تمام پروژهها تبدیل شوند.
ارزش برق در حال گسترش از انرژی به خدمات سیستمی است
این تحول با اصلاحات بازار برق چین نیز همزمان شده است. هدفگذاری رسمی این کشور، افزایش سهم معاملات بازارمحور برق به حدود ۷۰ درصد کل مصرف تا سال ۲۰۳۰ است. همچنین در افق ۲۰۳۵، انعکاس ارزشهای مختلف برق، شامل انرژی، تنظیمپذیری، ملاحظات زیستمحیطی و ظرفیت، در سازوکارهای بازار مورد تأکید قرار گرفته است.
در ژانویه ۲۰۲۶ نیز سیاستهای مرتبط با تعرفه ظرفیت و توسعه سازوکار جبران ظرفیت قابلاتکا اعلام شد. این سیاستها بر جبران مشارکت منابع واجد شرایط در تأمین بار اوج تأکید دارند؛ هرچند دامنه اجرا، شرایط احراز و نحوه پرداخت به مقررات و سازوکارهای اجرایی مربوط وابسته است. در چنین بازاری، درآمد پروژه ممکن است تنها از فروش انرژی حاصل نشود. بسته به طراحی بازار و شرایط قرارداد، مشارکت در تأمین ظرفیت قابلاتکا، خدمات جانبی و انعطافپذیری نیز میتواند ارزش اقتصادی داشته باشد. بااینحال، نباید وجود یک جریان درآمدی مشخص را برای همه پروژهها قطعی فرض کرد.
اهمیت این تغییر را میتوان در تحولات بازار خورشیدی چین نیز مشاهده کرد. در پایان ژوئیه ۲۰۲۶، ظرفیت نصبشده خورشیدی این کشور با حدود ۱۲۸۶ گیگاوات از ظرفیت زغالسنگ، با حدود ۱۲۸۵ گیگاوات، فراتر رفت. با وجود این، در نیمه نخست همان سال، سهم خورشیدی از تولید برق حدود ۱۳ درصد و سهم زغالسنگ حدود ۴۹٫۷ درصد گزارش شد.
این مقایسه نشان میدهد که بزرگی ظرفیت نصبشده، بهتنهایی بیانگر سهم تولید برق یا میزان مشارکت یک منبع در تأمین بار نیست. همچنین در برخی بازارها و ساعات، قیمتهای منفی برق نشان میدهند که مازاد عرضه در زمان تولید بالا و تقاضای پایین میتواند ارزش کوتاهمدت انرژی را کاهش دهد؛ هرچند قیمت منفی تنها به نفوذ تجدیدپذیرها وابسته نیست و به ساختار بازار، محدودیتهای شبکه و انعطافپذیری سایر منابع نیز ارتباط دارد.
پیامهای راهبردی برای فعالان حوزه انرژیهای تجدیدپذیر
۱. ارزیابی پروژهها باید از ظرفیت نصبشده فراتر رود. در کنار توان نامی و تولید سالانه، باید سهم هر پروژه در تأمین بار ساعات بحرانی، قابلیت اتکا، محدودیتهای شبکه و ارزش زمانی و مکانی تولید نیز بررسی شود. این رویکرد میتواند مبنای دقیقتری برای مقایسه گزینههای فناوری و تعیین پیکربندی مناسب پروژه فراهم کند.
۲. ذخیرهسازی باید بر اساس ارزش سیستمی و اقتصادی آن ارزیابی شود. ظرفیت و مدت ذخیرهسازی نباید صرفاً با یک نسبت ثابت به ظرفیت نیروگاه تعیین شود. تحلیل فنیـاقتصادی باید نشان دهد که ذخیرهسازی تا چه اندازه توان تضمینشده را افزایش میدهد، چه خدماتی ارائه میکند و آیا مجموع منافع آن هزینه سرمایهگذاری و بهرهبرداری را توجیه میکند.
۳. قابلیت اتکای قابل اثبات میتواند در طراحی قراردادها اهمیت بیشتری پیدا کند. اگر سازوکار بازار یا قرارداد خرید برق، برای تأمین ظرفیت قابلاتکا جبران مالی در نظر بگیرد، پروژههایی که توان تضمینشده آنها بهصورت فنی قابل محاسبه و قراردادی قابل احراز باشد، ممکن است از فرصت درآمدی بیشتری برخوردار شوند. بااینحال، اثر این موضوع بر هزینه سرمایه و جذابیت سرمایهگذاری به ثبات مقررات، ریسک بازار و قابلیت اجرای قراردادها وابسته است.
۴. سیاستگذاری تجدیدپذیرها در ایران نیز باید به سمت ارزیابی قابلیت تأمین بار حرکت کند. در ایران، توسعه ظرفیت خورشیدی و بادی باید در کنار ارزیابی نقش آنها در ساعات اوج، شرایط فصلی، محدودیتهای شبکه و امکان استفاده از ذخیرهسازی و سایر منابع انعطافپذیر بررسی شود. برای مناطق دارای تابش بالا، بهویژه در شرایطی که ناترازی در ساعات غیرآفتابی اهمیت دارد، مقایسه گزینههای خورشیدی، بادی، ترکیبی و ذخیرهسازی بر مبنای توان تضمینشده میتواند به تصمیمگیری دقیقتر کمک کند.
جمعبندی
تجربه چین نشان میدهد که با افزایش مقیاس توسعه انرژیهای تجدیدپذیر، پرسش سیاستگذاری از «چه میزان ظرفیت نصب شده است؟» به این پرسش تکمیلی گسترش مییابد که «این ظرفیت چه میزان برق قابلاتکا و چه نوع خدمتی به سیستم قدرت ارائه میکند؟».
این تغییر، به معنای کنار گذاشتن شاخص ظرفیت نصبشده نیست؛ بلکه به معنای ارزیابی کاملتر ارزش تجدیدپذیرها در نظام انرژی است. به عبارت دیگر ظرفیت نصبشده، شاخص توسعه است؛ توان تضمینشده، شاخص مشارکت در امنیت تأمین برق. برای ایران نیز توجه همزمان به ظرفیت، تولید، قابلیت اتکا، انعطافپذیری و الزامات شبکه میتواند مبنای مناسبتری برای اولویتبندی پروژهها و طراحی سیاستهای توسعه تجدیدپذیرها فراهم کند.

از ارسال دیدگاه های نا مرتبط با متن خبر، تکرار نظر دیگران، توهین به سایر کاربران و ارسال متن های طولانی خودداری نمایید.
لطفا نظرات بدون بی احترامی، افترا و توهین به مسئولان، اقلیت ها، قومیت ها و ... باشد و به طور کلی مغایرتی با اصول اخلاقی و قوانین کشور نداشته باشد.
در غیر این صورت، «برق نیوز» مطلب مورد نظر را رد یا بنا به تشخیص خود با ممیزی منتشر خواهد کرد.